KHI NÀO VAY NỢ LÀ XẤU?
Nợ vay giống như một con dao hai lưỡi trong tài chính doanh nghiệp. Khi nền kinh tế tăng trưởng và lãi suất thấp, đòn bẩy tài chính là bệ phóng giúp doanh nghiệp bứt phá quy mô và tối ưu hóa lợi nhuận cho cổ đông. Ngược lại, khi vĩ mô đảo chiều, nợ vay lại trở thành gánh nặng có thể nhấn chìm cả một đế chế.
Để phân biệt giữa một doanh nghiệp sử dụng nợ vay hợp lý và một doanh nghiệp đang đứng trước rủi ro lớn, nhà đầu tư cần đặt quy mô nợ vào bộ lọc của Tam giác Đòn bẩy rủi ro, kết nối giữa: Nợ vay – Lãi suất – Dòng tiền tự do.
1. Ba góc của Tam giác Đòn bẩy rủi ro
Sự an toàn của một doanh nghiệp sử dụng đòn bẩy không nằm ở việc họ vay bao nhiêu, mà nằm ở mối tương tác giữa 3 biến số:
- Nợ vay (Debt): Tổng quy mô nợ vay tài chính (bao gồm cả nợ vay ngắn hạn và dài hạn) phát sinh lãi suất trên bảng cân đối kế toán.
- Lãi suất (Interest Rate): Giá phải trả cho việc sử dụng vốn vay. Biến số này chịu tác động trực tiếp từ chính sách tiền tệ vĩ mô và mức độ uy tín (xếp hạng tín nhiệm) của doanh nghiệp.
- Dòng tiền tự do (Free Cash Flow - FCF): Số tiền mặt thực tế còn lại sau khi doanh nghiệp đã trừ đi toàn bộ chi phí vận hành và chi phí tái đầu tư cho tài sản cố định (nhà xưởng, máy móc).
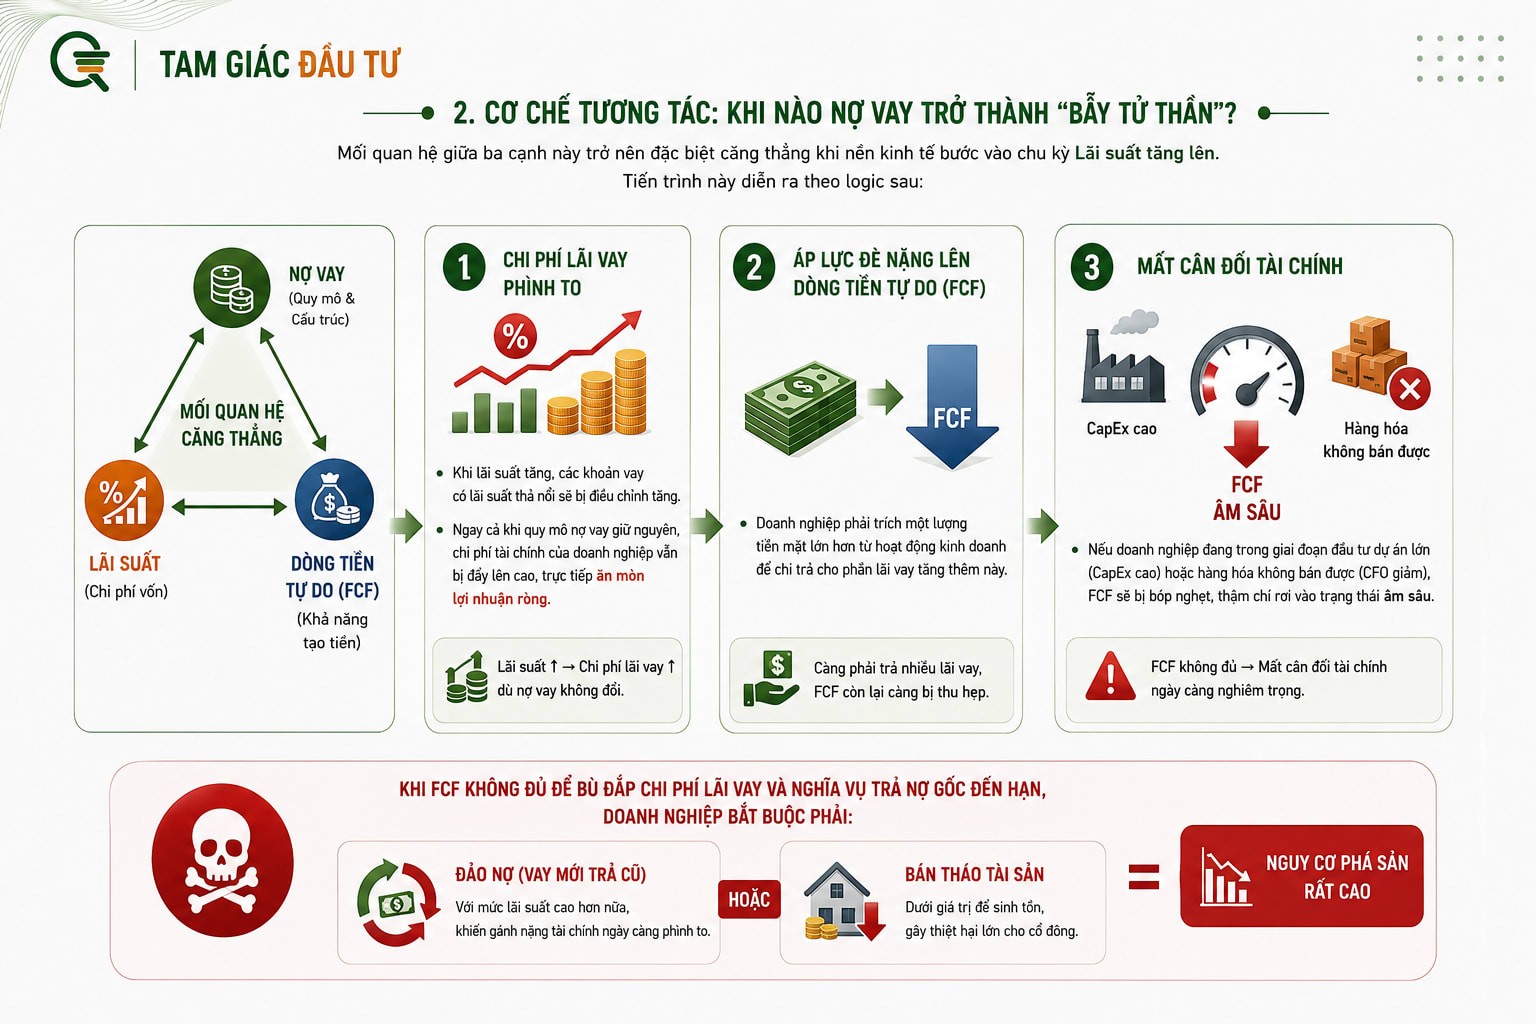
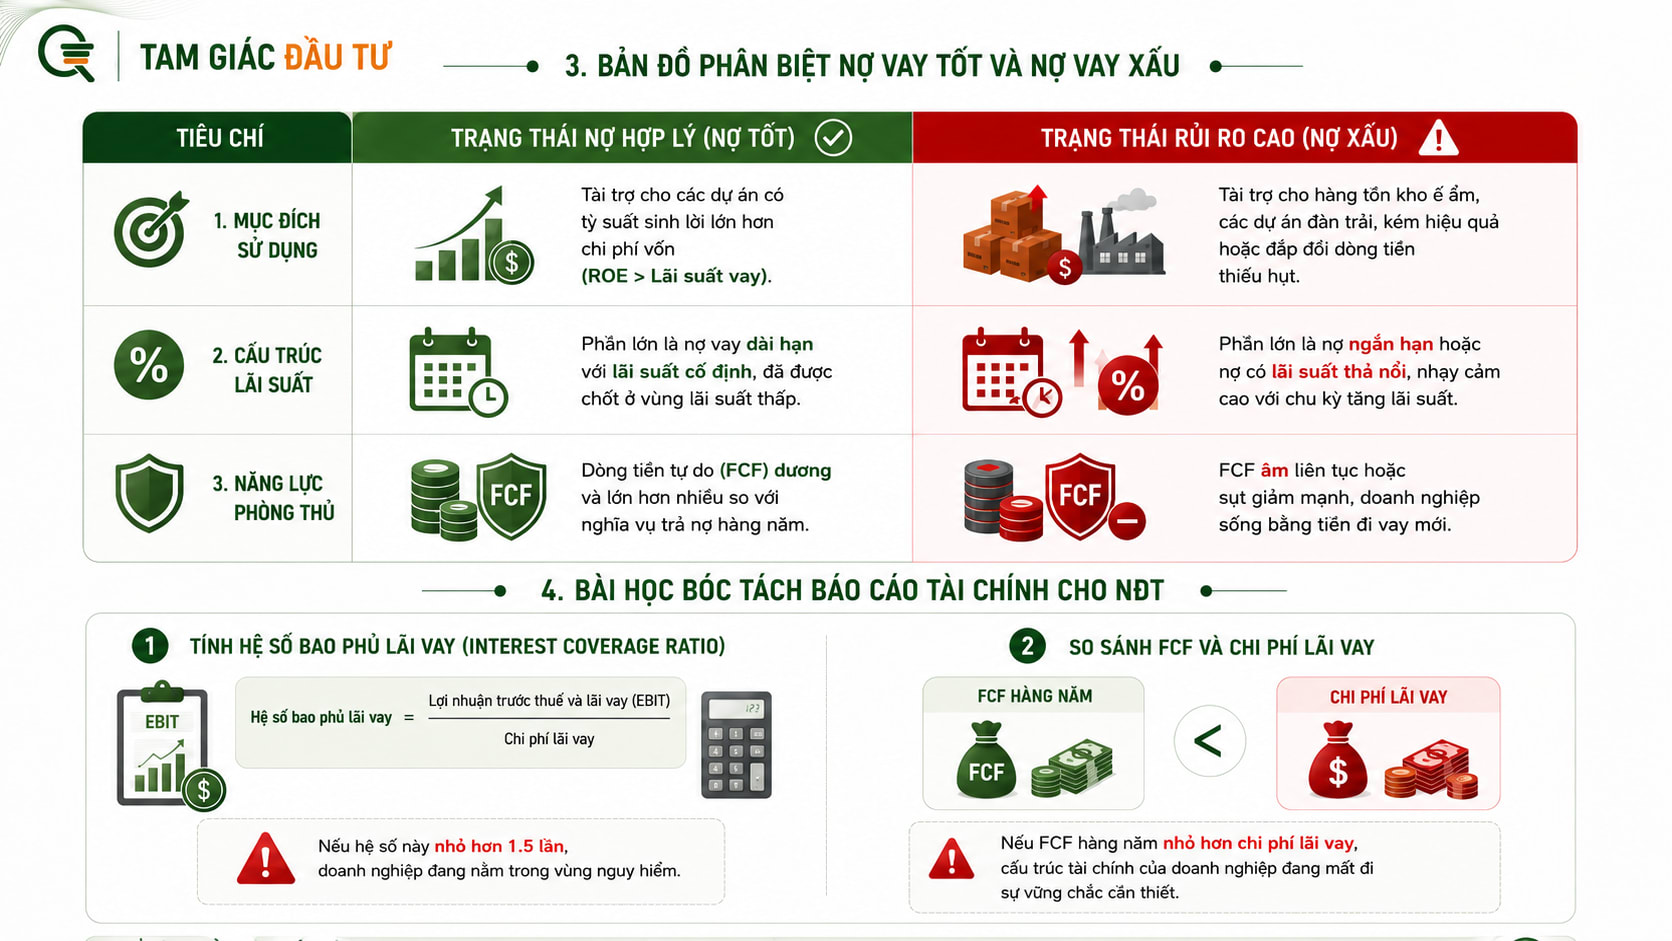
💡 Đáng sợ không phải là doanh nghiệp có nợ vay, mà là doanh nghiệp duy trì quy mô nợ lớn trong môi trường lãi suất cao nhưng các tài sản được tài trợ bởi dòng vốn đó lại không tạo ra đủ dòng tiền tự do để tự trả nợ. Hãy tránh xa những doanh nghiệp có đòn bẩy cao nhưng dòng tiền tự do bị bóp nghẹt.