8 DẤU HIỆU TẠO ĐÁY TỪ CÁC HUYỀN THOẠI ĐẦU TƯ
Việc nhận diện vùng đáy thị trường là một trong những thách thức lớn nhất của nhà đầu tư. Không một nhà đầu tư huyền thoại nào — kể cả Warren Buffett — tự nhận có khả năng xác định chính xác điểm đáy của thị trường. Tuy nhiên, lịch sử thị trường tài chính toàn cầu cho thấy một số tín hiệu đặc trưng có xu hướng xuất hiện khi thị trường đang ở vùng đáy hoặc chuẩn bị đảo chiều.
Bài viết này tổng hợp 8 tín hiệu nhận diện vùng đáy dựa trên các lý thuyết đầu tư kinh điển — từ Wyckoff, Benjamin Graham, Howard Marks, John Templeton đến các nghiên cứu về tài chính hành vi — đồng thời phân tích khả năng ứng dụng trên thị trường chứng khoán Việt Nam.
"Đáy không phải là một điểm số cụ thể. Đáy là một vùng tâm lý, được xác nhận dần bởi nhiều tín hiệu cộng hưởng."
— Trạm Lọc Đầu Tư
I. Bản Chất Của Vùng Đáy Thị Trường
Trong lý thuyết chu kỳ thị trường, vùng đáy không xuất hiện trong trạng thái hoảng loạn cao điểm. Ngược lại, đáy thực sự thường hình thành trong giai đoạn mà đa số nhà đầu tư đã chấp nhận tâm lý thất bại, dòng tiền cạn kiệt và sự im lặng bao trùm bảng điện.
Wyckoff — một trong những nhà phân tích thị trường ảnh hưởng nhất thế kỷ XX — mô tả quá trình này là giai đoạn "Accumulation" (tích lũy), trong đó dòng tiền lớn (Composite Man / Smart Money) âm thầm hấp thụ hàng hóa từ tay những nhà đầu tư yếu vốn, chán nản và mất phương hướng.
Điều này giải thích tại sao vùng đáy thường đi kèm với thanh khoản thấp, biến động hẹp và tâm lý bi quan cực đoan — những đặc điểm có vẻ nghịch lý nhưng thực ra là cơ chế cần thiết để tích lũy hàng hóa mà không làm giá tăng sốc.
"Be fearful when others are greedy, and greedy when others are fearful."
— Warren Buffett
II. 8 Tín Hiệu Nhận Diện Vùng Đáy
Dưới đây là 8 tín hiệu được tổng hợp từ các lý thuyết kinh điển, phân loại theo mức độ xác nhận thực tế trên thị trường Việt Nam.
01 📉 Nguồn Cung Cạn Kiệt ✅ Đã xác nhận
Lý thuyết: Wyckoff Accumulation — Phase A: Selling Climax & Automatic Rally — Richard Wyckoff (1910s)
Thanh khoản xuống thấp kỷ lục thường bị diễn giải tiêu cực là "không có dòng tiền vào". Tuy nhiên, ở góc độ phân tích cung-cầu, đây lại là tín hiệu tích cực: những nhà đầu tư yếu vốn, thiếu kiên nhẫn đã thanh lý xong vị thế. Lượng hàng kẹt đã được rũ bỏ khỏi tay người không sẵn sàng giữ dài hạn. Khi nguồn cung cạn kiệt, áp lực bán biên tế tiến về không, và chỉ cần một lực cầu nhỏ cũng đủ để tạo ra sự đảo chiều giá.
▶ Trên thị trường Việt Nam: HOSE ghi nhận nhiều phiên thanh khoản xuống dưới 11.000 tỷ đồng — mức thấp nhất trong nhiều năm. Đây là biểu hiện điển hình của giai đoạn cạn cung trong mô hình Wyckoff.
02 📏 Biến Động Thu Hẹp ✅ Đang hình thành
Lý thuyết: Wyckoff Phase B/C: Building the Cause — Spring — Richard Wyckoff
Sau giai đoạn bán tháo mạnh, thị trường bước vào vùng dao động biên độ hẹp kéo dài. Đây là đặc trưng của quá trình tích lũy: Smart Money không mua đuổi vì mua đuổi sẽ đẩy giá lên, làm lộ chiến lược. Thay vào đó, họ gom hàng từ từ trong sự im lặng và chán nản của thị trường. Biến động hẹp kéo dài cũng giúp "nén" năng lượng cho đợt tăng tiếp theo — tương tự lò xo bị nén trước khi bật.
▶ Trên thị trường Việt Nam: VNINDEX và nhiều cổ phiếu vốn hóa lớn đang giảm dần biên độ dao động nhiều tuần liên tiếp, cho thấy áp lực bán đang suy giảm.
03 🔀 Phân Hóa — Cổ Phiếu Chất Lượng Dẫn Dắt ✅ Đã xác nhận
Lý thuyết: Smart Money Rotation — Leading Stocks Theory — Peter Lynch, William O'Neil
Một trong những tín hiệu đáng tin cậy nhất của vùng đáy là sự phân hóa rõ nét giữa các nhóm cổ phiếu. Trong khi index vẫn lình xình hoặc thậm chí tạo đáy mới, một số cổ phiếu chất lượng cao — có nội lực tài chính mạnh, câu chuyện tăng trưởng rõ ràng — bắt đầu ngừng rơi và nhích lên âm thầm. Đây là biểu hiện của dòng tiền tổ chức đang "chọn hàng" trước khi thị trường chung đảo chiều. Lynch gọi những cổ phiếu này là "ten-baggers in waiting" — chúng được mua khi chưa ai chú ý.
▶ Trên thị trường Việt Nam: Nhóm ngân hàng như ACB, MSB, OCB, HCM bắt đầu tăng mạnh trong khi VNINDEX vẫn chưa xác nhận đáy.
04 📊 Định Giá Về Vùng Hấp Dẫn ✅ Một phần
Lý thuyết: Margin of Safety — Value Investing — Benjamin Graham, "The Intelligent Investor" (1949)
Graham không cố đoán đáy thị trường — ông mua khi giá thấp hơn giá trị nội tại đủ nhiều để tạo ra biên an toàn (margin of safety). Nguyên tắc này vẫn nguyên giá trị sau hơn 70 năm. Khi P/E thị trường về vùng thấp hơn trung bình lịch sử, khi P/B nhiều cổ phiếu chất lượng tiến về vùng 1x, khi dividend yield tăng lên mức hấp dẫn — đây là những tín hiệu định giá mà nhà đầu tư giá trị bắt đầu hành động, bất kể thị trường còn bi quan đến mức nào.
▶ Trên thị trường Việt Nam: Nhóm ngân hàng P/B đang về vùng 1.0–1.3x, thấp hơn đáng kể so với trung bình 3 năm (1.5–2.0x). (Sẽ tiếp tục cập nhật)
05 😔 Tâm Lý Bi Quan Cực Đoan ⚠️ Chưa chắc chắn
Lý thuyết: Contrarian Investing — Maximum Pessimism Theory — John Templeton
Templeton — người được mệnh danh là "nhà đầu tư toàn cầu vĩ đại nhất" — xây dựng cả sự nghiệp trên nguyên tắc mua vào lúc bi quan cực đoan nhất. Câu nói nổi tiếng của ông: "Bull markets are born on pessimism, grown on skepticism, mature on optimism, and die on euphoria" phản ánh chu kỳ tâm lý tất yếu của thị trường. Vùng đáy thường trùng với thời điểm đa số nhà đầu tư chán nản, báo chí tràn ngập tin xấu, và người thường không còn muốn bàn về chứng khoán.
▶ Trên thị trường Việt Nam: Sentiment cộng đồng đầu tư đang ở vùng chán nản — các group thảo luận thưa thớt, tuy nhiên chưa chạm đến "đỉnh bi quan".
06 🔇 Tin Xấu Bão Hòa ⚠️ Đang theo dõi
Lý thuyết: Price Discounting Mechanism — Behavioral Finance — Eugene Fama, Daniel Kahneman
Thị trường hiệu quả (Efficient Market Hypothesis) cho rằng giá hiện tại đã phản ánh tất cả thông tin có sẵn. Ứng dụng trong thực tế: khi thị trường không còn phản ứng giảm trước những tin xấu mới, điều đó cho thấy các rủi ro tồi tệ nhất đã được "hấp thụ" và định giá vào giá cổ phiếu. Kahneman trong nghiên cứu về tâm lý học hành vi gọi đây là trạng thái "loss aversion saturation" — khi nỗi sợ mất mát không còn tạo ra hành động bán thêm.
▶ Trên thị trường Việt Nam: Một số phiên gần đây ghi nhận tin vĩ mô tiêu cực (lãi suất toàn cầu, rủi ro tỷ giá) nhưng VNINDEX không giảm thêm đáng kể. Cần theo dõi thêm 2–3 tuần để xác nhận.
07 🌍 Khối Ngoại Mua Ròng Bền Vững ❌ Chưa xuất hiện
Lý thuyết: Institutional Money Flow — Smart Money Theory — Howard Marks, "The Most Important Thing" (2011)
Marks lập luận rằng dòng tiền tổ chức quốc tế là một trong những chỉ báo xác nhận đáy đáng tin cậy nhất. Các quỹ ngoại, với bộ phận nghiên cứu chuyên sâu và tầm nhìn dài hạn, thường định vị trước khi thị trường xác nhận đảo chiều. Một làn sóng mua ròng bền vững của khối ngoại — không phải một hoặc hai phiên đơn lẻ — là tín hiệu mạnh cho thấy dòng tiền thông minh đang trở lại.
▶ Trên thị trường Việt Nam: Khối ngoại vẫn đang bán ròng liên tục trên HOSE. Đây là điểm trừ đáng kể — cho đến khi xu hướng này đảo chiều, đáy thị trường khó được xác nhận hoàn toàn.
08 🏦 Tín Hiệu Nới Lỏng Tiền Tệ ❌ Chưa xuất hiện
Lý thuyết: Discount Rate & Valuation Model — Aswath Damodaran, NYU Stern
Damodaran — giáo sư định giá nổi tiếng nhất thế giới — mô tả lãi suất là "trọng lực" của định giá tài sản. Khi lãi suất giảm, discount rate trong mô hình DCF giảm theo, khiến P/E hợp lý của thị trường tăng lên và tạo nền tảng cho một chu kỳ tăng mới. Lịch sử các thị trường mới nổi cho thấy giai đoạn nới lỏng tiền tệ thường đi kèm với sự phục hồi mạnh mẽ của thị trường chứng khoán, với độ trễ trung bình 3–6 tháng.
▶ Trên thị trường Việt Nam: NHNN Việt Nam chưa có tín hiệu cắt giảm lãi suất điều hành trong ngắn hạn. Áp lực tỷ giá và lạm phát vẫn đang hạn chế không gian nới lỏng tiền tệ.
III. Bảng Tổng Hợp Đánh Giá
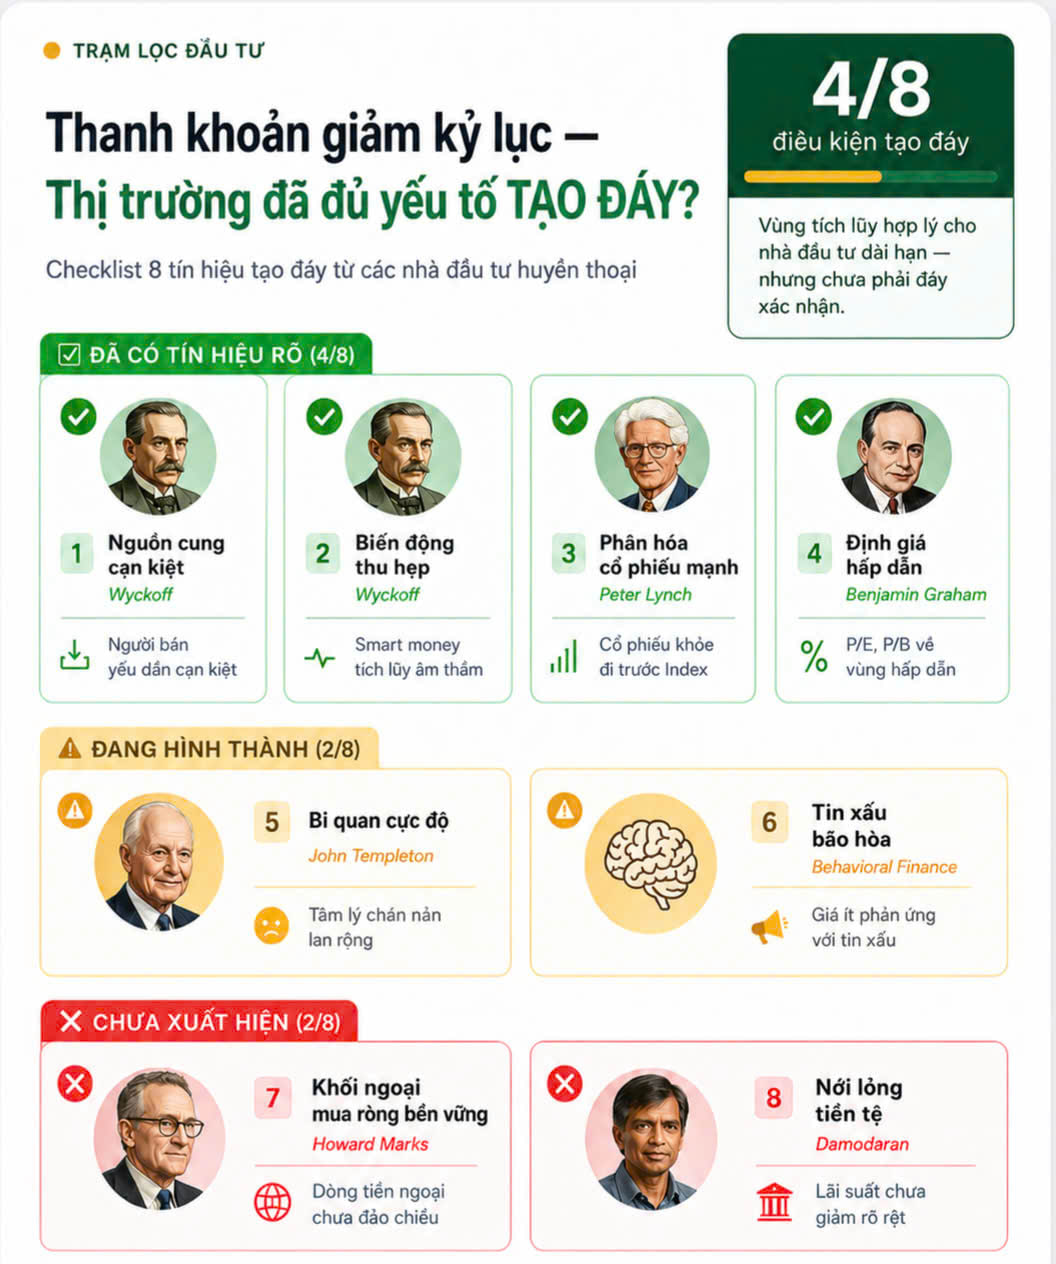
Tổng hợp trạng thái 8 tín hiệu theo đánh giá tại thời điểm phân tích:
IV. Kết Luận & Quan Điểm Đầu Tư
Dựa trên phân tích 8 tín hiệu, thị trường chứng khoán Việt Nam hiện đang hội tụ được 4/8 điều kiện tạo đáy. Hai điều kiện quan trọng còn thiếu — xác nhận từ khối ngoại và tín hiệu nới lỏng tiền tệ — là những điều kiện có tính xác nhận cao nhất cho một đáy bền vững.
Điều này không đồng nghĩa VNINDEX sẽ tiếp tục giảm, nhiều đáy lịch sử hình thành khi chưa đủ tất cả 8 tín hiệu. Tuy nhiên, những đáy thiếu xác nhận từ dòng tiền tổ chức thường dễ bị test lại và mất nhiều thời gian hơn để tăng bền vững.
Nhà đầu tư cần lưu ý gì?
- Đây là giai đoạn tích lũy hợp lý cho nhà đầu tư có tầm nhìn 12–24 tháng, không phải giai đoạn all-in hay hoảng loạn thoát hàng.
- Ưu tiên các cổ phiếu có dấu hiệu phân hóa tích cực — ngừng rơi trước thị trường — như nhóm ngân hàng đang tích lũy vùng đáy.
- Theo dõi sát hai tín hiệu còn thiếu: (1) khối ngoại chuyển sang mua ròng bền vững, (2) tín hiệu nới lỏng tiền tệ từ NHNN.
- Không cần bắt đúng đáy — mục tiêu là mua trong vùng đáy với giá chấp nhận được và biên an toàn đủ lớn.
"Thị trường chứng khoán là một công cụ chuyển tiền từ tay người thiếu kiên nhẫn đến người kiên nhẫn"
— Warren Buffett
V. Tài Liệu Tham Khảo
[1] Wyckoff, R.D. (1910s). The Richard D. Wyckoff Method of Trading and Investing in Stocks.
[2] Graham, B. (1949). The Intelligent Investor. Harper & Brothers.
[3] Templeton, J. (1954–2008). Collected speeches and interviews. Templeton Foundation.
[4] Marks, H. (2011). The Most Important Thing: Uncommon Sense for the Thoughtful Investor. Columbia University Press.
[5] Lynch, P. (1989). One Up on Wall Street. Simon & Schuster.
[6] Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset. Wiley Finance.
[7] Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
[8] Fama, E. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. Journal of Finance.