Bốn động cơ cốt lõi dẫn đến sự đảo chiều
1 Trục xoay chính sách: Khi kỷ nguyên tiền rẻ kết thúc
Tại kỳ họp tháng 6/2026, Ngân hàng Trung ương Nhật Bản đã chính thức nâng lãi suất thêm 0.25%. Động thái này đưa ra thông điệp dứt khoát: Nhật Bản đã thoát khỏi bẫy giảm phát và đang đẩy nhanh quá trình bình thường hóa tiền tệ do áp lực lạm phát có nguy cơ vượt biên độ kiểm soát 2%.
Lãi suất chính sách chạm mức cao nhất kể từ năm 1995. Mục tiêu điều hành đang hướng tới vùng lãi suất trung tính quanh ngưỡng 2.00%.
Lộ trình tăng lãi suất dự kiến (2026 – 2027)
2 Ba cơ chế dịch chuyển vốn toàn cầu
Việc thắt chặt tiền tệ của Nhật Bản kích hoạt sự cấu trúc lại dòng vốn toàn cầu qua ba kênh cốt lõi:
Thu hồi dòng vốn vay giá rẻ (Yen Carry Trade)
Xu hướng hồi hương dòng vốn (Repatriation)
Hiệu ứng lấn át dòng tiền (Crowding-out)
3 Vì sao TTCK Việt Nam liên tục chịu áp lực bán ròng?
Sức ép bán ròng lên VN-Index là hệ quả gián tiếp của quá trình tái cơ cấu danh mục toàn cầu này. Dù dòng vốn từ Nhật Bản không trực tiếp chiếm tỷ trọng áp đảo như dòng vốn từ Đài Loan hay Mỹ, áp lực vẫn thẩm thấu qua hai kênh chính:
Các rổ chỉ số ETF quốc tế
Các quỹ ETF lớn niêm yết tại Mỹ và Châu Âu (như VanEck Vietnam ETF hay Xtrackers FTSE Vietnam) vận hành theo cơ chế dòng vốn toàn cầu. Khi điều kiện tài chính quốc tế thắt chặt, các quỹ này bị rút chứng chỉ quỹ trên thị trường thứ cấp, buộc phải bán ròng cơ cấu danh mục cổ phiếu Việt Nam theo tỷ lệ. Do tính ẩn danh của các tài khoản lưu ký quốc tế, khó bóc tách chính xác tỷ lệ sở hữu của dòng vốn Nhật tại đây, nhưng đây là nhóm chịu tổn thương trực tiếp từ chi phí vốn tăng.
Sự thận trọng từ các quỹ tín thác Nhật Bản
Khác với chứng chỉ quỹ ETF, dòng vốn trực tiếp từ Nhật Bản vào Việt Nam chủ yếu đi qua các quỹ tín thác đầu tư nội địa. Khi lãi suất trong nước tăng lên, áp lực rút vốn của nhà đầu tư cá nhân Nhật Bản hoặc sự thay đổi khẩu vị rủi ro của các nhà quản lý quỹ sẽ khiến họ giảm tốc độ giải ngân mới, thậm chí chốt lời dần danh mục cổ phiếu tại Việt Nam để bảo toàn lợi nhuận.
Bằng chứng thực tiễn: Làn sóng rút vốn khớp nhịp với BOJ
Dữ liệu giao dịch trên TTCK Việt Nam cho thấy sự trùng khớp thời điểm đáng kinh ngạc giữa lúc BOJ bắt đầu phát tín hiệu chấm dứt lãi suất âm (đầu 2024) và chuỗi bán ròng lịch sử của khối ngoại trên 3 sàn, đặc biệt là các cổ phiếu rường cột "kín room" như FPT.
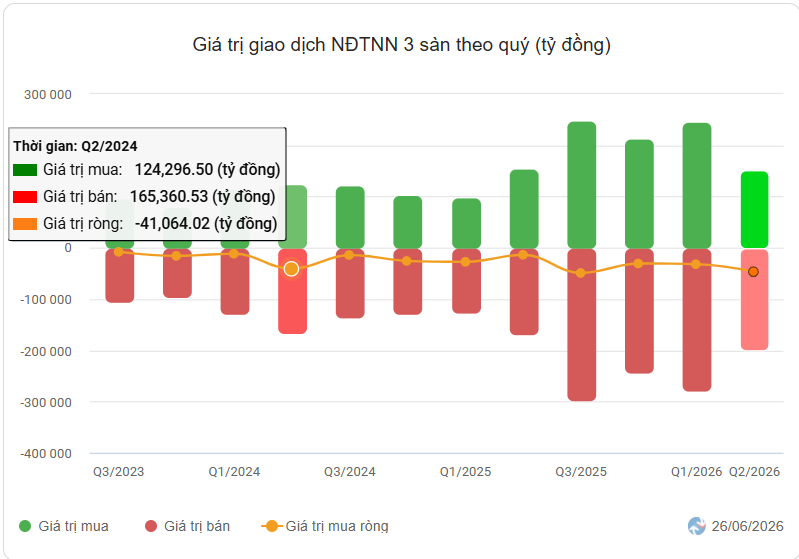
Biểu đồ 1: Giá trị giao dịch NĐTNN 3 sàn theo quý (tỷ đồng) — Trượt dài từ Q2/2024.
Nguồn: VietstockFinance
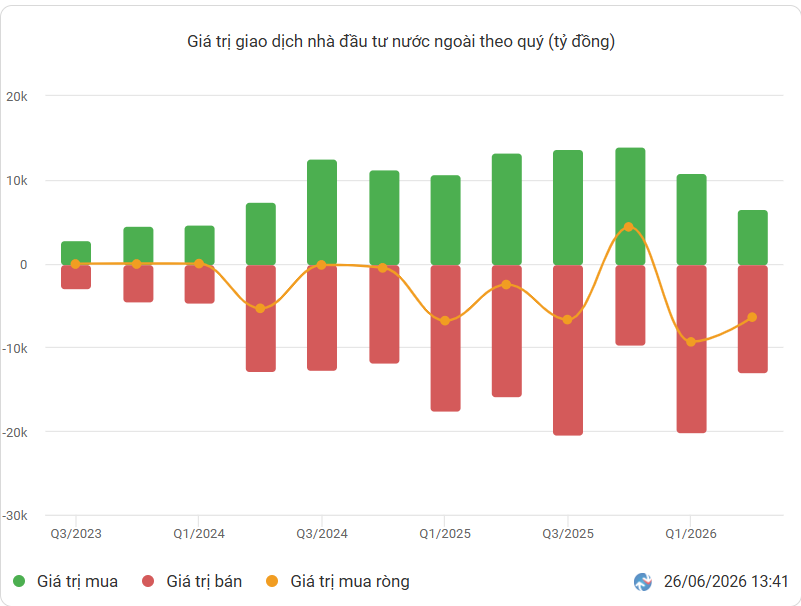
Biểu đồ 2: Giá trị giao dịch khối ngoại mã FPT theo quý — Áp lực phân bổ lại tài sản.
Nguồn: VietstockFinance
Nhìn lại động thái vốn ngoại đối với cổ phiếu FPT
Trong quá khứ, FPT luôn được xem là cơ hội đầu tư chất lượng cao và thường xuyên trong tình trạng đạt trần tỷ lệ sở hữu nước ngoài (49%). Các quỹ đầu tư quốc tế thậm chí phải giao dịch thỏa thuận với mức giá chênh lệch rất cao để có thể nắm giữ cổ phiếu này.
Tuy nhiên, cùng nhịp với lộ trình đảo chiều chính sách của Nhật Bản, FPT đã chứng kiến chuỗi bán ròng lịch sử, dẫn đến tình trạng hở dư địa sở hữu nước ngoài. Áp lực bán ròng này mang tính chất của một hành động cơ cấu lại danh mục mang tính hệ thống nhằm tối ưu chi phí vốn và quản trị rủi ro tỷ giá. Lực bán này hoàn toàn không phản ánh sự suy giảm nội tại của doanh nghiệp.
Góc nhìn cho nhà đầu tư:
"Dù nội tại doanh nghiệp vẫn tăng trưởng xuất sắc trên 20% mỗi năm, nhưng nếu áp lực cơ cấu tài sản của các quỹ nước ngoài duy trì, liệu giá cổ phiếu có gặp trở ngại trong quá trình bứt phá ngắn hạn, và cần bao nhiêu thời gian để dòng tiền nội địa hấp thụ hoàn toàn lượng cổ phiếu này?"
Kịch bản rủi ro cần giám sát: Nếu đà bán ròng tiếp diễn khiến cổ phiếu vi phạm các tiêu chí về giới hạn sở hữu nước ngoài của rổ chỉ số VNDiamond, cổ phiếu có thể phải đối mặt với áp lực cơ cấu thêm từ các quỹ ETF nội địa.
4 Hệ thống chỉ báo giám sát cho nhà đầu tư
Để xây dựng một chiến lược quản trị danh mục chủ động, nhà đầu tư cần chuyển từ trạng thái "quan sát khối ngoại bán ròng" sang "giám sát các biến số kích hoạt dòng tiền" theo quy trình từ vĩ mô đến vi mô:
Theo dõi chênh lệch lợi suất Mỹ - Nhật
Mức chênh lệch này quyết định tốc độ rút vốn vay. Nếu trong những tháng tới, khoảng cách lợi suất co hẹp nhanh (do Fed hạ lãi suất hoặc Nhật Bản tăng lãi suất sớm hơn dự kiến), quá trình hồi hương dòng vốn sẽ bị đẩy nhanh, kéo theo áp lực rút vốn khỏi các thị trường mới nổi gia tăng một cách đáng kể.
Giám sát cặp tỷ giá USD/JPY (Mốc 160)
Hiện tại, đồng Yen đang ở vùng yếu nhất 34 năm qua với cặp tỷ giá USD/JPY giao dịch quanh mốc 155 - 160 (tức là 1 Đô la Mỹ đổi được tới 155 - 160 Yen). Tín hiệu cảnh báo thực sự sẽ xuất hiện khi tỷ giá USD/JPY bất ngờ lao dốc mạnh, cho thấy giới đầu tư đang ráo tiếp mua lại đồng Yen để tất toán khoản vay, kéo theo làn sóng bán tháo tài sản ở các thị trường khác.
Dữ liệu lưu lượng vốn từ các quỹ đầu tư Nhật Bản
Định kỳ hàng tháng, việc quan sát sự sụt giảm liên tục quy mô tài sản quản lý của các quỹ mở chuyên biệt cho khu vực ASEAN là một chỉ báo sớm về rủi ro dòng vốn rút ròng trực tiếp.
Đánh giá sức hấp dẫn nội tại của thị trường
Khi dòng vốn nước ngoài thu hẹp, sức bật của thị trường phụ thuộc hoàn toàn vào dòng tiền nội địa. Điều quan trọng là phải định lượng xem mặt bằng định giá hiện tại đã chiết khấu đủ sâu để thu hút dòng tiền trong nước tham gia hay chưa.
5 Khi nào dòng vốn ngoại sẽ đảo chiều?
Xu hướng bán ròng hiện tại sẽ chỉ chấm dứt hoặc đảo chiều khi có sự đồng thuận từ cả hai phía:
Chính sách tiền tệ đạt trạng thái cân bằng
Khi mặt bằng lãi suất của Nhật Bản tiệm cận vùng trung tính (1.75% – 2.00%) dự kiến vào cuối năm 2027, quá trình cơ cấu nợ sẽ hoàn tất. Dòng vốn toàn cầu sẽ tìm được điểm cân bằng mới và giảm thiểu các hoạt động bán tháo mang tính hệ thống.
Sự nới lỏng từ Cục Dự trữ Liên bang Mỹ
Sức mạnh đồng Yen không chỉ phụ thuộc vào Nhật Bản mà còn bị chi phối bởi lộ trình điều hành lãi suất của Mỹ. Nếu Mỹ đẩy nhanh tiến trình cắt giảm lãi suất, chênh lệch lợi suất sẽ thu hẹp, từ đó kích thích dòng vốn đầu tư quốc tế quay trở lại các thị trường mới nổi.
Áp lực từ khối ngoại trong chu kỳ tăng lãi suất của BOJ mang tính chất của một dòng chảy vĩ mô tất yếu, không phản ánh sự suy giảm nội tại của các doanh nghiệp trong nước. Việc hiểu rõ bản chất dòng tiền giúp chúng ta giữ được sự điềm tĩnh, tập trung vào việc quản trị tỷ trọng tiền mặt hợp lý và kiên nhẫn chờ đợi điểm cân bằng của dòng vốn toàn cầu.