PHÂN TÍCH BẤT ĐỘNG SẢN DÂN DỤNG
Khi phân tích nhóm cổ phiếu bất động sản (BĐS) dân dụng, sai lầm phổ biến nhất của các nhà đầu tư mới là chỉ chăm chú nhìn vào quy mô "quỹ đất". Những lời quảng cáo về "quỹ đất hàng trăm héc-ta" hay "giá trị tài sản ròng ẩn giấu" dễ làm lu mờ thực tế rằng: BĐS là ngành thâm dụng vốn lớn và chịu sự kiểm soát chặt chẽ của pháp lý. Nếu dự án không thể triển khai, quỹ đất khổng lồ sẽ biến thành một "tài sản đóng băng" ăn mòn chi phí của doanh nghiệp.
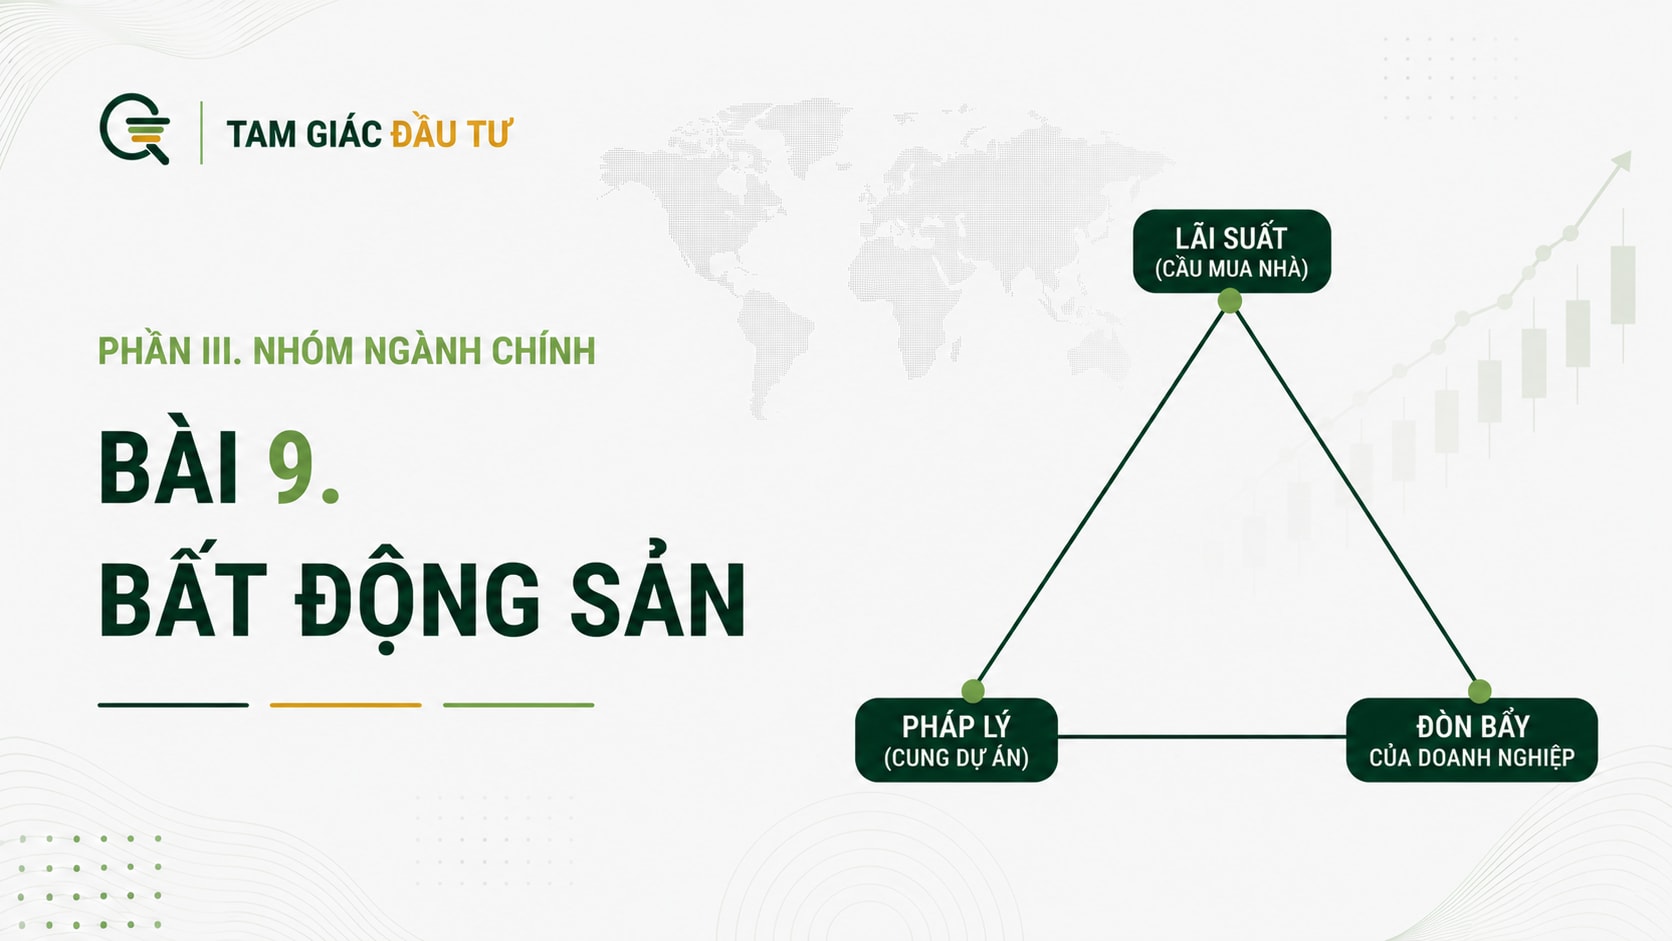
Để đánh giá thực chất năng lực và rủi ro của một doanh nghiệp BĐS, nhà đầu tư cần sử dụng bộ lọc của Tam giác Vận hành Bất động sản, bao gồm: Lãi suất – Pháp lý – Đòn bẩy
1. Ba đỉnh của Tam giác Bất động sản
Mô hình này phản ánh toàn diện chu kỳ từ lúc phát triển dự án cho đến khi thu được tiền từ khách hàng:
[Pháp lý dự án]
                  (Nguồn cung sản phẩm)
                           /\
                          /  \
                         /    \
                        /______\
            [Lãi suất]          [Đòn bẩy doanh nghiệp]
       (Sức mua của thị trường)   (Năng lực tài chính)
- Lãi suất (Cầu mua nhà): Thước đo sức khỏe của thị trường đầu ra. Lãi suất vay mua nhà quyết định khả năng chi trả của người dân. Đồng thời, lãi suất cũng là chi phí vốn đầu vào của chính doanh nghiệp BĐS.
- Pháp lý (Cung dự án): Điều kiện tiên quyết quyết định một dự án có thể chuyển hóa từ "đất thô" thành "thành phẩm" hợp pháp để mở bán và thu tiền cọc của khách hàng hay không.
- Đòn bẩy doanh nghiệp (Leverage): Phản ánh cấu trúc tài chính và năng lực chịu đựng của doanh nghiệp trong thời gian chờ đợi dự án hoàn thiện pháp lý và mở bán.
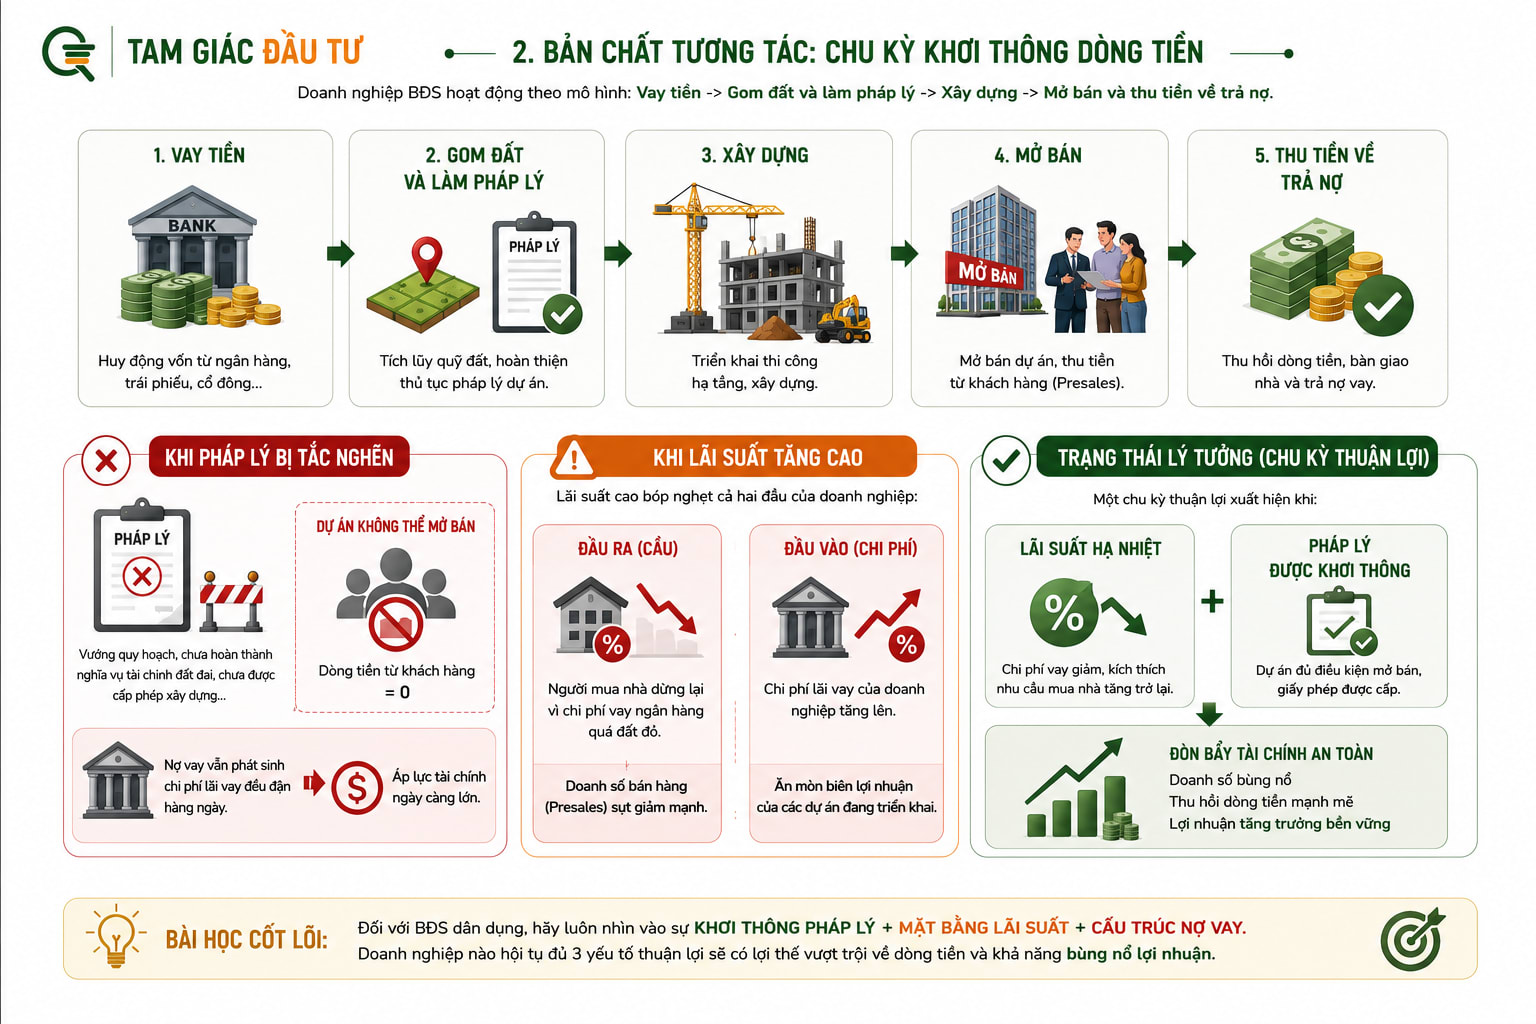
2. Bản chất tương tác: Chu kỳ khơi thông dòng tiền
3. Bản đồ trạng thái sức khỏe doanh nghiệp BĐS
4. Checklist 3 bước bóc tách doanh nghiệp BĐS
Để không bị đánh lừa bởi những lời hứa hẹn về quỹ đất, hãy kiểm tra 3 chỉ báo thực chất này trên báo cáo tài chính:
- Bước 1 - Kiểm tra khoản "Người mua trả tiền trước ngắn hạn": Đây là chỉ báo quan trọng nhất thuộc phần Nợ phải trả. Khoản mục này phản ánh số tiền khách hàng đã đặt cọc theo tiến độ mua nhà. Khoản mục này càng lớn chứng tỏ sản phẩm của doanh nghiệp có pháp lý chuẩn chỉnh để mở bán và có sức hút thực tế trên thị trường. Đây chính là "của để dành" sẽ được hạch toán vào doanh thu và lợi nhuận trong tương lai.
- Bước 2 - Bóc tách "Hàng tồn kho": Xem phần thuyết minh để biết tồn kho tập trung ở dự án nào. Nếu tồn kho chủ yếu là "Chi phí sản xuất kinh doanh dở dang" tại các dự án đã triển khai nhiều năm không tiến triển, chứng tỏ dự án đang dính rạn nứt pháp lý hoặc thiếu vốn, không có tính thanh khoản cao.
- Bước 3 - Đối chiếu Nợ vay với Tiền mặt: Kiểm tra quy mô nợ vay ngắn hạn và trái phiếu đến hạn so với lượng tài sản thanh khoản nhanh (tiền mặt và tiền gửi ngắn hạn). Một doanh nghiệp BĐS an toàn phải duy trì được một lượng tiền mặt đủ dày để chi trả cho các chi phí xây dựng dở dang và nghĩa vụ nợ khi thị trường đóng băng.
💡 Quỹ đất lớn là điều kiện cần nhưng chưa bao giờ là điều kiện đủ để làm nên một doanh nghiệp bất động sản thành công. Doanh nghiệp BĐS chỉ thực sự mạnh khi có các dự án sạch về pháp lý, có sản phẩm đáp ứng đúng nhu cầu thị trường để dòng tiền bán hàng thực tế có thể chảy về két, bảo vệ cấu trúc đòn bẩy tài chính luôn trong tầm kiểm soát.