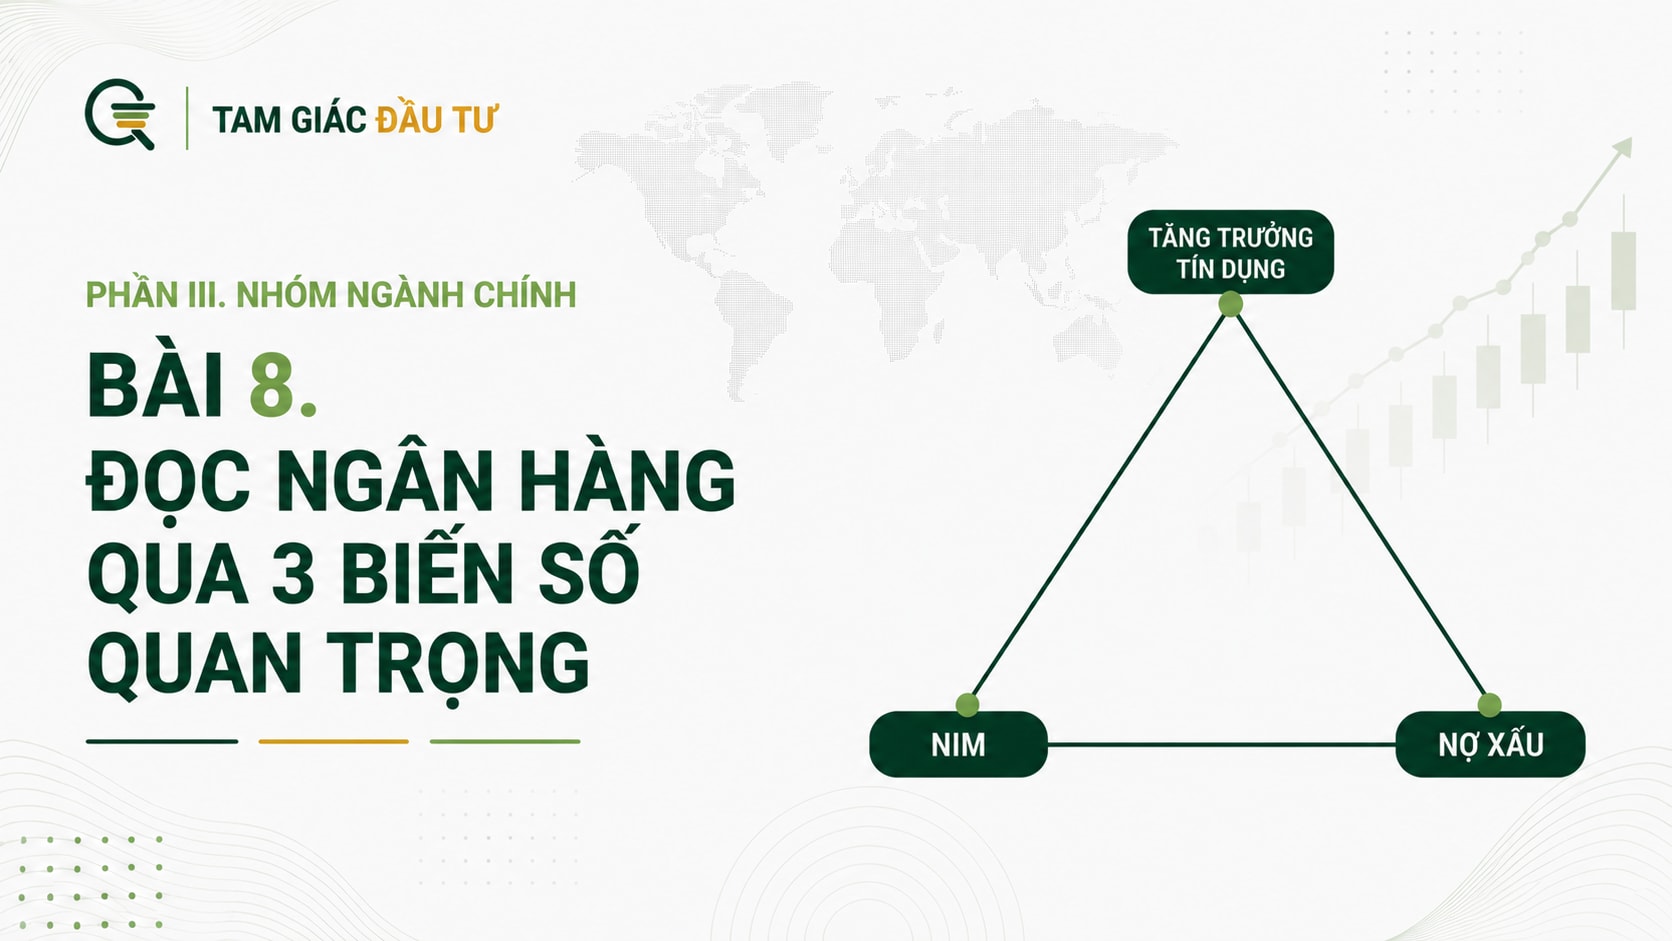
ĐỌC NGÂN HÀNG QUA 3 BIẾN SỐ QUAN TRỌNG
Ngân hàng luôn được ví như "mạch máu" của nền kinh tế và là nhóm ngành có vốn hóa lớn nhất trên thị trường chứng khoán Việt Nam. Tuy nhiên, báo cáo tài chính của một ngân hàng có cấu trúc hoàn toàn khác biệt so với một doanh nghiệp sản xuất hay bán lẻ thông thường.
Nhiều nhà đầu tư mới khi phân tích nhóm "cổ phiếu vua" này thường chỉ nhìn vào con số tăng trưởng lợi nhuận sau thuế hoặc bị cuốn theo các tin tức về việc cấp "room" tín dụng (hạn mức tăng trưởng cho vay). Để đánh giá thực chất và toàn diện một ngân hàng, bạn cần đặt các tin tức đó vào bộ lọc của Tam giác Vận hành Ngân hàng, bao gồm: Tăng trưởng tín dụng – NIM – Nợ xấu.
1. Ba đỉnh của Tam giác Ngân hàng
Mô hình này đại diện cho sự cân bằng giữa quy mô, hiệu suất và rủi ro trong hoạt động kinh doanh tiền tệ:
[Tăng trưởng tín dụng]
                 (Mở rộng quy mô cho vay)
                           /\
                          /  \
                         /    \
                        /______\
                    [NIM]      [Nợ xấu]
         (Hiệu suất sinh lời)  (Chất lượng tài sản)
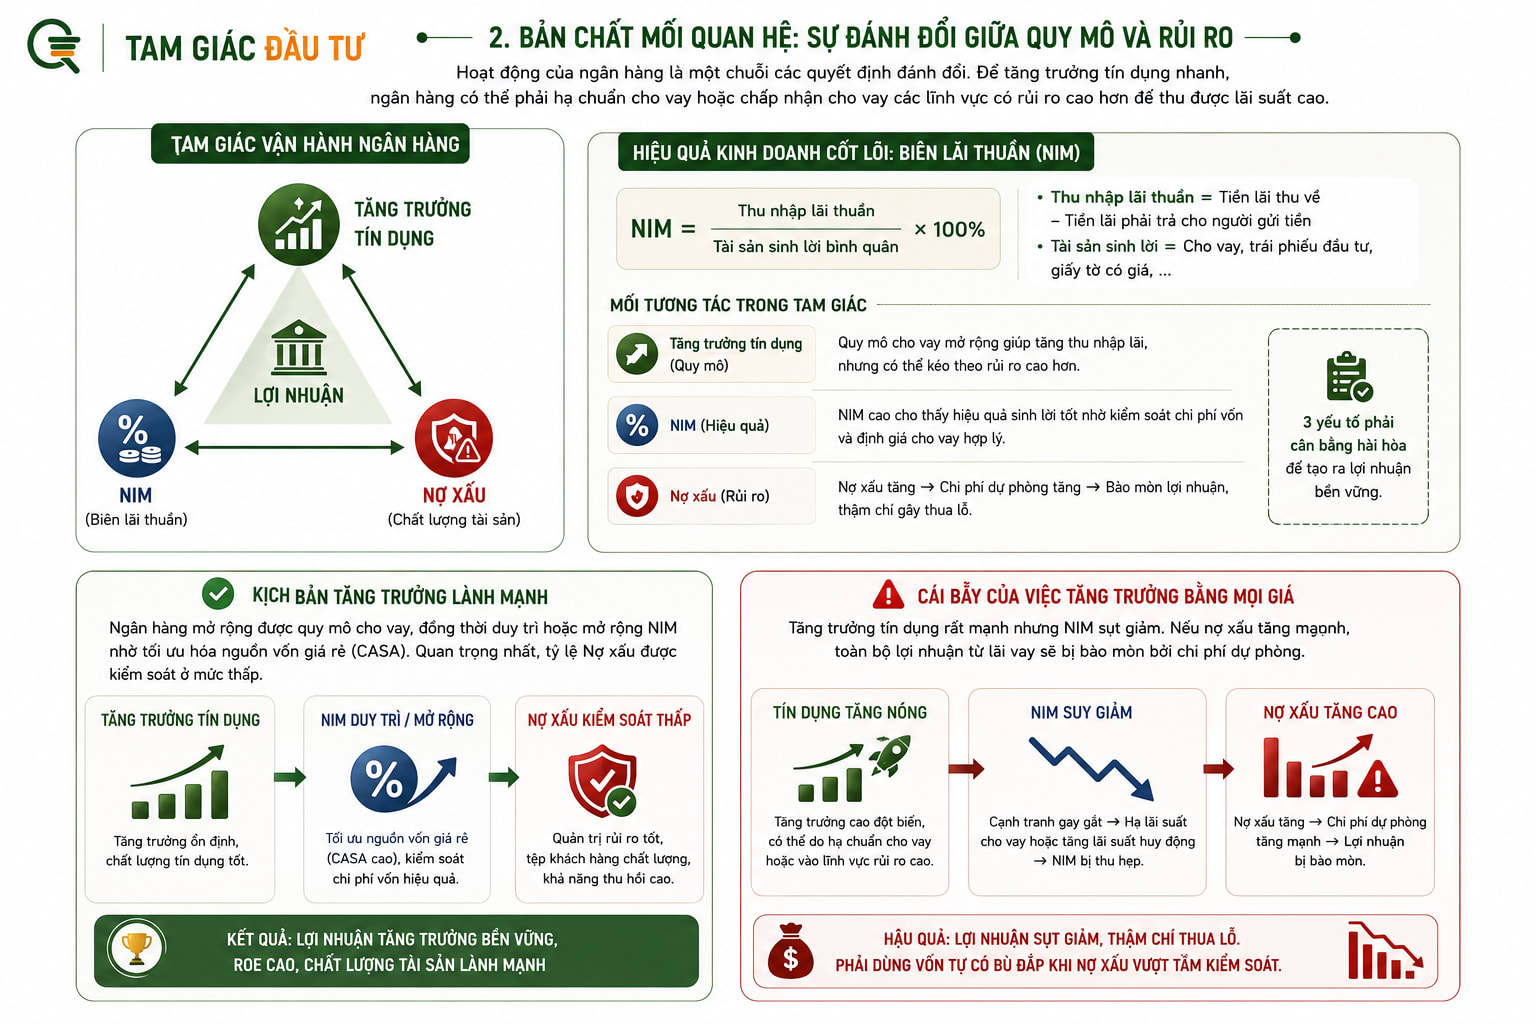
- Tăng trưởng tín dụng (Credit Growth): Phản ánh quy mô mở rộng danh mục cho vay. Biến số này cho biết ngân hàng đã đẩy được bao nhiêu dòng vốn ra nền kinh tế. Đối với ngân hàng, cho vay chính là hoạt động bán hàng tạo ra doanh thu cốt lõi.
- NIM (Net Interest Margin - Biên lãi thuần): Phản ánh hiệu suất sinh lời. Chỉ số này đo lường mức độ chênh lệch giữa lợi suất từ các tài sản sinh lời (chủ yếu là lãi suất cho vay) và chi phí phải trả cho nguồn vốn huy động (lãi suất tiền gửi).
- Nợ xấu (Non-Performing Loans - NPL): Phản ánh chất lượng tài sản và mức độ rủi ro. Đây là tỷ lệ các khoản nợ từ nhóm 3 đến nhóm 5 (nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn) trên tổng dư nợ cho vay.
2. Bản chất mối quan hệ: Sự đánh đổi giữa Quy mô và Rủi ro
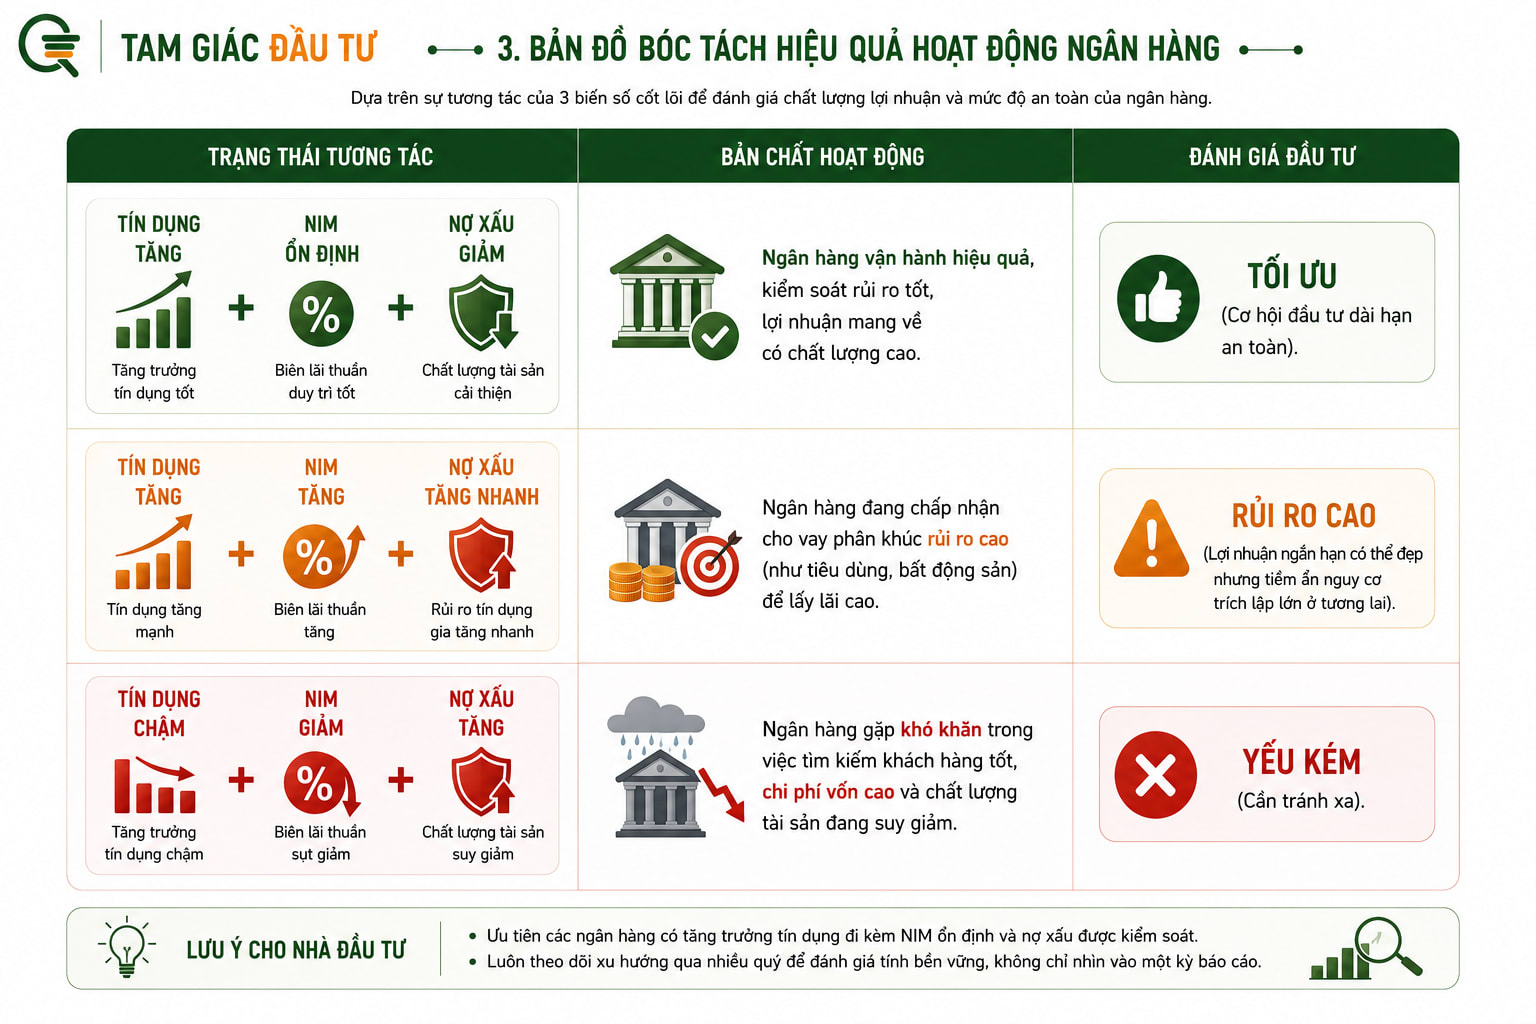
3. Bản đồ bóc tách hiệu quả hoạt động ngân hàng
4. Checklist 3 bước đọc nhanh cổ phiếu Ngân hàng
Khi tiếp cận báo cáo tài chính của một ngân hàng, hãy rèn luyện thói quen đối chiếu bộ ba chỉ báo này thay vì chỉ nhìn vào con số lợi nhuận sau cùng:
- Bước 1 - Xem xu hướng NIM: Tra cứu chỉ số NIM của ngân hàng trong 4 quý gần nhất. Một ngân hàng có NIM duy trì ổn định quanh mức 3.5% đến 4% hoặc đang trong xu hướng mở rộng là dấu hiệu của năng lực tối ưu hóa chi phí vốn tốt.
- Bước 2 - Sàng lọc Nợ xấu (NPL): Tỷ lệ nợ xấu có vượt quá ngưỡng an toàn thông thường (thường là dưới 2% hoặc dưới 3% tùy giai đoạn vĩ mô) hay không? Xu hướng nợ xấu đang tăng hay giảm so với các quý trước?
- Bước 3 - Kiểm tra Tỷ lệ bao phủ nợ xấu (LLR - Loan Loss Coverage Ratio): Lấy
Số dư dự phòng cụ thể và chung / Tổng nợ xấu. Nếu tỷ lệ này lớn hơn 100%, chứng tỏ ngân hàng có "vùng đệm" tài chính rất dày, đã trích lập dự phòng đầy đủ cho các khoản nợ xấu, giúp lợi nhuận tương lai ít bị tổn thương khi có rủi ro thực tế xảy ra.
💡 Với nhóm ngành ngân hàng, đừng chỉ nhìn vào con số tăng trưởng tín dụng hay lợi nhuận ngắn hạn. Sự tăng trưởng chỉ thực sự có giá trị khi nó được đặt cạnh một biên lãi thuần (NIM) hiệu quả và một chất lượng tài sản sạch (Nợ xấu được kiểm soát và bao phủ tốt). Năng lực quản trị rủi ro mới là cái gốc giúp cổ phiếu ngân hàng tăng trưởng vững chãi theo thời gian.