VÌ SAO P/B QUAN TRỌNG VỚI CỔ PHIẾU NGÂN HÀNG & TÀI CHÍNH?
Trong bài trước, chúng ta đã tìm hiểu về chỉ số P/E. Tuy nhiên, khi bước sang nhóm ngành tài chính – đặc biệt là ngân hàng và bảo hiểm – P/E thường bộc lộ nhiều hạn chế do lợi nhuận của nhóm này có thể biến động rất mạnh theo chu kỳ trích lập dự phòng rủi ro.
Lúc này, các nhà phân tích chuyên nghiệp sẽ ưu tiên sử dụng chỉ số P/B (Price-to-Book Ratio). Để không rơi vào cái bẫy "nhìn P/B rẻ mà mua", nhà đầu tư cần làm chủ Tam giác Định giá Tài chính, kết nối giữa: ROE – P/B – Tỷ lệ nợ xấu.
1. Ba đỉnh của Tam giác Định giá Tài chính
Đối với một ngân hàng, tài sản không phải là máy móc, nhà xưởng như doanh nghiệp sản xuất, mà phần lớn là tiền và các khoản cho vay. Do đó, giá trị sổ sách (vốn chủ sở hữu) chính là cái gốc định hình nên giá trị của ngân hàng.
[P/B (Hệ số định giá)]
                             /\
                            /  \
                           /    \
                          /______\
                 [ROE]            [Tỷ lệ nợ xấu]
         (Hiệu suất sử dụng vốn)   (Chất lượng tài sản)
- Chỉ số P/B: Hệ số đo lường mức giá thị trường của cổ phiếu cao hay thấp hơn bao nhiêu lần so với giá trị sổ sách (Vốn chủ sở hữu) của ngân hàng đó.
- ROE (Return on Equity - Tỷ suất sinh lời trên vốn chủ sở hữu): Biến số đại diện cho hiệu suất. Nó cho biết với mỗi 100 đồng vốn tự có, ngân hàng tạo ra bao nhiêu đồng lợi nhuận.
- Tỷ lệ nợ xấu (NPL): Biến số đại diện for chất lượng. Nó phản ánh độ trung thực và tính bền vững của cả hai con số P/B và ROE nêu trên.
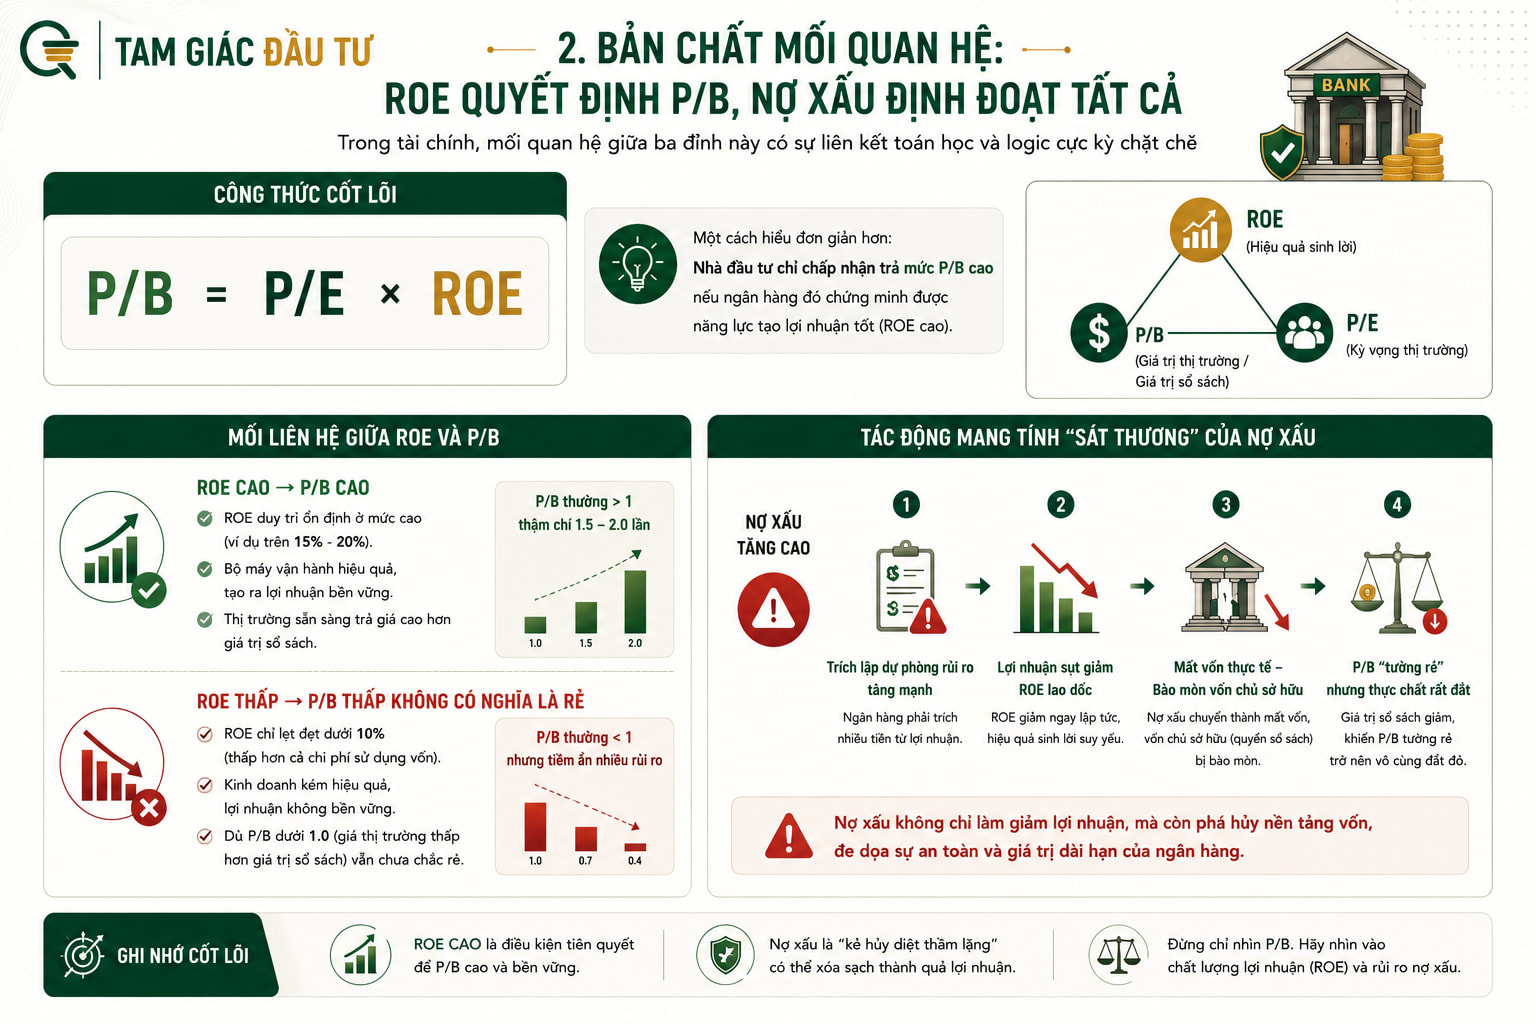
2. Bản chất mối quan hệ: ROE quyết định P/B, Nợ xấu định đoạt tất cả
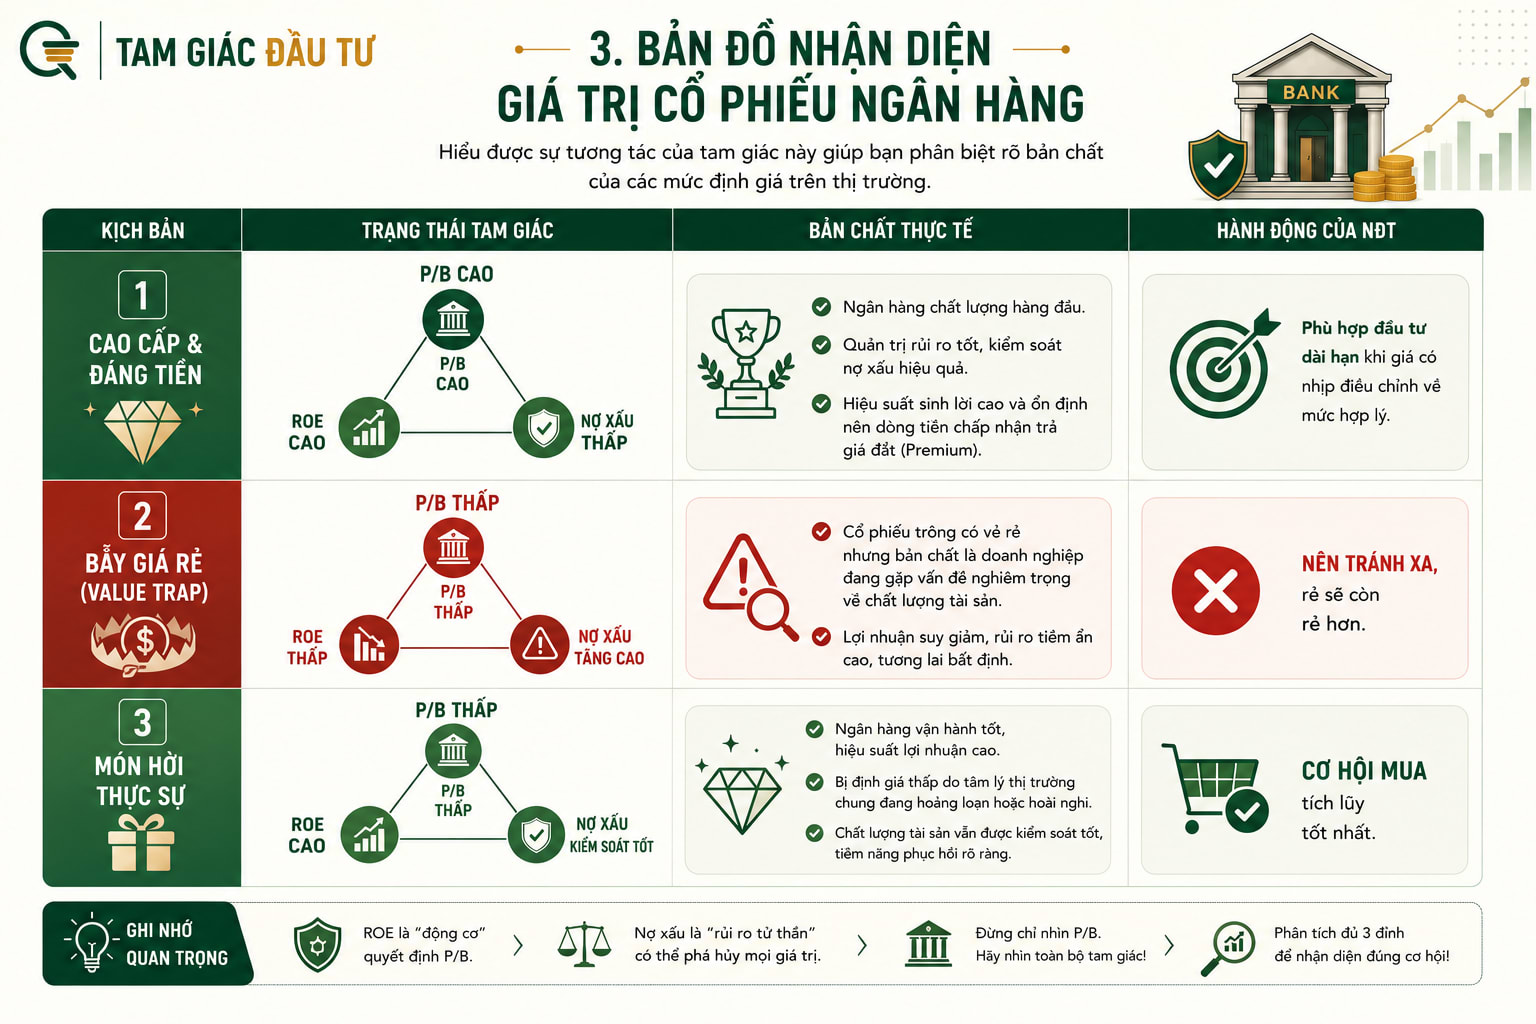
3. Bản đồ nhận diện giá trị cổ phiếu Ngân hàng
4. Checklist 3 bước ứng dụng P/B để định giá Ngân hàng
Khi đứng trước một cổ phiếu ngân hàng, bạn hãy bóc tách theo quy trình sau:
- Bước 1 - Đối chiếu cặp P/B và ROE: Không bao giờ nhìn P/B một mình. Nếu P/B của ngân hàng là 1.2, hãy xem ROE của họ có xứng đáng không (thông thường ROE > 15% được coi là mức nền tảng tốt để duy trì P/B quanh trị số 1.0 - 1.2).
- Bước 2 - Đánh giá "vùng đệm" nợ xấu: Kiểm tra xem tỷ lệ nợ xấu (NPL) có đang trong xu hướng tăng hay không và so sánh với tỷ lệ bao phủ nợ xấu (LLR). Nếu một ngân hàng có P/B thấp nhưng tỷ lệ bao phủ nợ xấu quá mỏng (dưới 50%), rủi ro trích lập trong tương lai là rất lớn.
- Bước 3 - So sánh tương quan vị thế: Đặt chỉ số P/B của ngân hàng đó trong mối tương quan với mức trung bình ngành và lịch sử của chính nó trong 3-5 năm. Việc này giúp bạn biết thị trường đang định giá ngân hàng này ở vùng lạc quan hay bi quan.
💡 Chỉ số P/B của một ngân hàng hay tổ chức tài chính chỉ thực sự có ý nghĩa khi được đọc cùng hiệu suất sinh lời ROE và chất lượng tài sản thực tế (Tỷ lệ nợ xấu). Một mức P/B thấp chỉ là món hời nếu chất lượng tài sản của ngân hàng đó sạch sẽ; nếu không, đó chỉ là một cái bẫy định giá đang chờ đợi những nhà đầu tư thiếu kinh nghiệm.